⏱️ TL;DR
- การผ่อนจอ LED เป็นโซลูชันทางการเงินที่ช่วยให้ SME ไม่ต้องจมเงินสดก้อนใหญ่ในการปรับปรุงหน้าร้าน
- ทางเลือกทางการเงินหลักประกอบด้วย ลีสซิ่งทางการเงิน เช่าซื้อ สินเชื่อธุรกิจ และการผ่อนผ่านบัตรเครดิต
- สัญญาลีสซิ่งช่วยสร้างประโยชน์ทางภาษี นำค่างวดไปหักเป็นค่าใช้จ่ายนิติบุคคลได้ตามกฎหมาย
- ควรคำนึงถึงค่าใช้จ่ายระยะยาว (Total Cost of Ownership) เช่น ค่าไฟฟ้า ค่าบำรุงรักษา และค่าโครงสร้าง
📑 สารบัญ
- บทนำ — วางแผนงบประมาณสั่งซื้อจอ LED อย่างชาญฉลาดสำหรับ SME
- รูปแบบทางเลือกการเงินในการผ่อนจอ LED สำหรับ SME
- เปรียบเทียบข้อดีข้อเสียของแต่ละรูปแบบการผ่อนชำระ
- ค่าใช้จ่ายซ่อนเร้นและ Long-term Cost of Ownership ที่ต้องพิจารณา
- การเลือกสเปกและเทคโนโลยีจอ LED ให้เหมาะกับงบผ่อนชำระ
- ขั้นตอนและเตรียมเอกสารสำหรับการขอสินเชื่อหรือลีสซิ่งจอ LED
- สรุปและขั้นตอนต่อไป
บทนำ — วางแผนงบประมาณสั่งซื้อจอ LED อย่างชาญฉลาดสำหรับ SME
การแข่งขันในธุรกิจหน้าร้าน ร้านอาหาร และบริการยุคนี้ Visual Marketing มีความสำคัญอย่างมาก การสื่อสารโปรโมชันผ่าน ป้ายจอ LED ที่มีสีสันสดใส ภาพเคลื่อนไหวสะดุดตา สามารถดึงดูดสายตาลูกค้าที่เดินผ่านไปมาได้ดีกว่าป้ายภาพนิ่งหลายเท่า อย่างไรก็ตาม ปัญหาใหญ่ที่ผู้ประกอบการ SME มักพบเจอคือการต้องใช้เงินก้อนในการจัดซื้ออุปกรณ์ฮาร์ดแวร์และระบบควบคุมพร้อมกัน
การเลือกรูปแบบ ผ่อนจอ LED หรือการจัดไฟแนนซ์จึงเป็นทางออกที่เข้ามาตอบโจทย์การบริหารกระแสเงินสด (Cash Flow) ช่วยให้ธุรกิจขนาดกลางและขนาดย่อมสามารถเข้าถึงเทคโนโลยีสื่อโฆษณาดิจิทัลระดับมืออาชีพได้ทันที โดยไม่ต้องดึงเงินสำรองหมุนเวียนในกิจการออกมาใช้ทั้งหมดในครั้งเดียว
บทความนี้จะพาผู้ประกอบการไปเจาะลึกทางเลือกทางการเงินรูปแบบต่างๆ ทั้งเช่าซื้อ ลีสซิ่ง สินเชื่อธุรกิจ เพื่อให้คุณสามารถเลือกวิธีผ่อนชำระที่เหมาะสมกับโครงสร้างงบประมาณของบริษัทมากที่สุด โดยผู้ที่สนใจรายละเอียดเฉพาะโครงการสามารถ สอบถามเงื่อนไขได้ที่ ขอใบเสนอราคา
รูปแบบทางเลือกการเงินในการผ่อนจอ LED สำหรับ SME
เมื่อผู้ประกอบการตัดสินใจว่าจะใช้สื่อดิจิทัลในการประชาสัมพันธ์ร้านค้า ขั้นตอนถัดมาคือการศึกษารูปแบบ ซื้อจอ LED เงินผ่อน ว่ามีตัวเลือกใดบ้างในตลาดการเงินปัจจุบัน ซึ่งโดยทั่วไปแล้วสถาบันการเงินและบริษัทเอกชนจะมีรูปแบบให้บริการหลักดังนี้:
- ลีสซิ่งทางการเงิน (Financial Lease): เป็นการเช่าทางการเงินระยะยาว เหมาะสำหรับบริษัทนิติบุคคล ผู้เช่าจะได้ใช้อุปกรณ์ตลอดอายุสัญญา และมีสิทธิเลือกซื้อทรัพย์สินในราคาซากเมื่อจบสัญญา ข้อดีที่สำคัญคือค่างวดสามารถนำไปบันทึกเป็นค่าใช้จ่ายในการดำเนินงานได้
- สัญญาเช่าซื้อ (Hire Purchase): รูปแบบการผ่อนชำระที่ผู้ซื้อจะได้กรรมสิทธิ์ในจอ LED ทันทีหลังจากผ่อนชำระค่างวดครบถ้วนตามสัญญา เหมาะสำหรับธุรกิจที่ต้องการถือครองสินทรัพย์ในงบการเงิน
- สินเชื่อเพื่อการลงทุนหรือสินเชื่อธุรกิจ (Business Loan): การขอวงเงินกู้จากธนาคารพาณิชย์เพื่อนำมาปรับปรุงสถานที่หรือซื้อเครื่องจักร อุปกรณ์ ซึ่งสามารถนำวงเงินนี้มาสั่งซื้อจอ LED และผ่อนชำระคืนแก่ธนาคารเป็นรายเดือน
- ผ่อนผ่านบัตรเครดิตนิติบุคคลหรือบุคคลธรรมดา: สำหรับ SME ขนาดเล็กหรือร้านค้าเดี่ยวที่มีวงเงินบัตรเครดิตเพียงพอ การชำระผ่านบัตรเครดิตแล้วเลือกทำรายการผ่อนชำระรายเดือนกับสถาบันการเงินเจ้าของบัตรก็เป็นทางเลือกที่สะดวดรวดเร็ว
เปรียบเทียบข้อดีข้อเสียของแต่ละรูปแบบการผ่อนชำระ
เพื่อให้เห็นภาพชัดเจนในการเปรียบเทียบ ข้อดีข้อเสียลีสซิ่งจอ LED และทางเลือกทางการเงินอื่นๆ SuperLED ได้สรุปตารางเปรียบเทียบปัจจัยสำคัญสำหรับ SME ไว้ดังนี้:
| รูปแบบการผ่อนชำระ | เหมาะสำหรับใคร | การบันทึกบัญชี/ภาษี | ข้อดีหลัก | ข้อควรระวัง |
|---|---|---|---|---|
| ลีสซิ่งทางการเงิน (Leasing) | นิติบุคคลที่ต้องการลดหย่อนภาษี | บันทึกค่างวดเป็นค่าใช้จ่ายได้เต็มจำนวน | ไม่กระทบวงเงินสินเชื่อธนาคารเดิม | ต้องมีเอกสารงบการเงินย้อนหลังชัดเจน |
| เช่าซื้อ (Hire Purchase) | SME ที่ต้องการถือครองสินทรัพย์ | บันทึกเป็นสินทรัพย์และคิดค่าเสื่อมราคา | ได้รับกรรมสิทธิ์ชัดเจนเมื่อผ่อนครบ | มีภาระภาษีมูลค่าเพิ่ม (VAT) ในแต่ละค่างวด |
| บัตรเครดิต (Credit Card) | SME ร้านค้าขนาดเล็ก อนุมัติไว | ขึ้นอยู่กับประเภทการจดทะเบียน | อนุมัติรวดเร็ว ไม่ต้องยื่นงบการเงิน | วงเงินบัตรเครดิตจะถูกตัดไปตามยอดซื้อ |
| สินเชื่อธุรกิจ (Business Loan) | โครงการใหญ่ที่รวมค่ารีโนเวท | บันทึกดอกเบี้ยเป็นค่าใช้จ่ายทางการเงิน | ได้วงเงินก้อนใหญ่ ผ่อนระยะยาว | ขั้นตอนพิจารณาใช้เวลานานกว่าทางเลือกอื่น |
📌 AtomicFact: การทำสัญญาจัดไฟแนนซ์หรือลีสซิ่งสำหรับจอ LED ดิจิทัล สามารถรวมค่าติดตั้ง โครงสร้างเหล็ก และกล่องควบคุม (Controller) เข้าเป็นยอดจัดไฟแนนซ์รวมกันในสัญญาเดียวได้ ซึ่งช่วยลดการใช้เงินสดสำรองก้อนแรกได้มากถึง 80-90% ของมูลค่าโครงการทั้งหมด
ค่าใช้จ่ายซ่อนเร้นและ Long-term Cost of Ownership ที่ต้องพิจารณา
นอกเหนือจากค่างวดหลักในการ ผ่อนจอ LED แล้ว ผู้ประกอบการ SME ต้องคำนวณต้นทุนการถือครองระยะยาว (Total Cost of Ownership หรือ TCO) เพื่อไม่ให้กระทบกระแสเงินสดในอนาคต ดังนี้:
- ค่าไฟฟ้า: จอ LED แต่ละขนาดและระดับความสว่างใช้พลังงานต่างกัน การเลือกจอที่ใช้หลอด LED ประสิทธิภาพสูงจะช่วยประหยัดค่าไฟฟ้ารายเดือนได้มาก
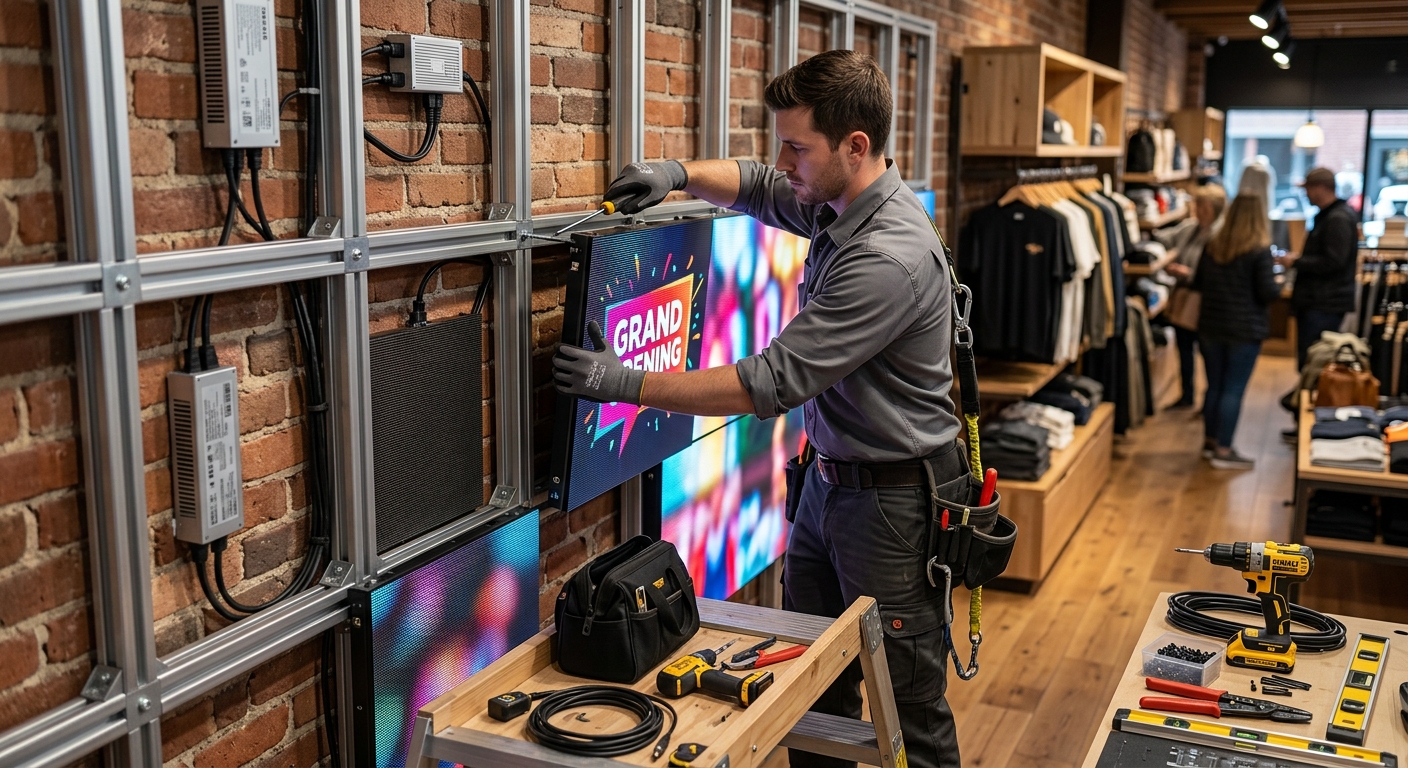
- ค่าโครงสร้างและการติดตั้ง: โครงสร้างเหล็ก ยึดผนัง หรือเสาทาวเวอร์ ต้องได้มาตรฐานความปลอดภัยตามหลักวิศวกรรม
- ระบบควบคุมและซอฟต์แวร์: ค่าใช้จ่ายเกี่ยวกับ Media Player หรือระบบ Cloud Signage สำหรับสั่งงานเปลี่ยนภาพโฆษณาผ่านอินเทอร์เน็ต
- การบำรุงรักษาและประกันภัย: การสำรองอะไหล่ (Spare Parts) เช่น โมดูล LED, พาวเวอร์ซัพพลาย และประกันภัยการเสี่ยงภัยทุกชนิดสำหรับจอภายนอกอาคาร
การเลือกสเปกและเทคโนโลยีจอ LED ให้เหมาะกับงบผ่อนชำระ
การผ่อนชำระให้คุ้มค่าเริ่มต้นจากการเลือกสเปกจอ LED ที่ตรงกับการใช้งานจริง ไม่เลือกสเปกสูงเกินความจำเป็นจนทำให้ค่างวดสูงเกินไป:
- จอ LED ในอาคาร (Indoor LED Display): ระยะพิกเซล pitch ยอดนิยม เช่น P1.8, P2, P2.5 ให้ความคมชัดสูง เหมาะกับระยะสายตาใกล้ เหมาะสำหรับร้านค้าในห้างสรรพสินค้า โชว์รูม หรือร้านกาแฟ
- จอ LED นอกอาคาร (Outdoor LED Display): ระยะพิกเซล pitch เช่น P3.9, P4, P5 ที่มีความสว่างสูง กันน้ำกันฝุ่นมาตรฐาน IP65 ขึ้นไป เหมาะกับป้ายหน้าร้านติดริมถนน หรือป้ายบนบิลบอร์ด
💡 Opinion: สำหรับผู้ประกอบการ SME ที่เน้นประสิทธิภาพทางภาษี ขอแนะนำให้เลือกใช้รูปแบบลีสซิ่งทางการเงิน เนื่องจากสามารถตัดค่างวดเป็นค่าใช้จ่ายดำเนินงาน (OPEX) ได้โดยตรง ซึ่งคุ้มค่ากว่าการจ่ายเงินสดก้อนใหญ่แล้วต้องทยอยตัดค่าเสื่อมราคาในระยะยาว
ขั้นตอนและเตรียมเอกสารสำหรับการขอสินเชื่อหรือลีสซิ่งจอ LED
หาก SME ต้องการยื่นอนุมัติวงเงินผ่อนชำระสำหรับ จอ LED ผ่อนชำระ การเตรียมเอกสารที่ครบถ้วนจะช่วยให้กระบวนการพิจารณาเป็นไปอย่างรวดเร็ว โดยทั่วไปประกอบด้วย:
- หนังสือรับรองบริษัท (อายุไม่เกิน 3-6 เดือน) พร้อมวัตถุประสงค์
- ภ.พ.20 และสำเนาแบบ ภ.พ.30 ย้อนหลัง 6 เดือน
- รายงานสำเนาเดินบัญชีธนาคาร (Bank Statement) ย้อนหลัง 6 เดือน
- สำเนาบัตรประชาชนและทะเบียนบ้านของกรรมการผู้มีอำนาจลงนาม
- ใบเสนอราคา (Quotation) จากผู้ให้บริการจอ LED ที่ระบุสเปกและราคารวมชัดเจน
ผู้ประกอบการสามารถให้ทีมงานของ SuperLED ช่วยประเมินขนาดและออกใบเสนอราคาระบบจอ LED เพื่อนำไปประกอบการขออนุมัติกับบริษัทไฟแนนซ์ได้ โดยสามารถ แชทสอบถามข้อมูลล่วงหน้าได้ที่ แชท LINE @superled
สรุปและขั้นตอนต่อไป
การเลือกผ่อนชำระจอ LED เป็นกลยุทธ์ทางการเงินที่ช่วยให้ SME ดำเนินการการตลาดอย่างมีประสิทธิภาพ โดยไม่ต้องแบกรับภาระเงินก้อน การทำความเข้าใจรูปแบบการผ่อน ทั้งเช่าซื้อ ลีสซิ่ง หรือสินเชื่อ จะช่วยให้ธุรกิจของคุณตัดสินใจได้อย่างถูกต้อง ปลอดภัย และคุ้มค่าที่สุด
สำหรับผู้ประกอบการที่ต้องการเริ่มต้นคำนวณสเปกและขนาดจอที่เหมาะสมกับงบประมาณ สามารถทดลองใช้งาน เครื่องคำนวณขนาดจอ LED เพื่อประเมินขนาดและระยะการมองเห็นได้ทันที หรือหากต้องการปรึกษาทางเลือกการจัดไฟแนนซ์และเงื่อนไขการชำระเงิน สามารถติดต่อทีมงานผู้เชี่ยวชาญเพื่อ สอบถามเงื่อนไขได้ที่ ขอใบเสนอราคา
คำถามที่พบบ่อย (FAQ)
Q: SME สามารถผ่อนจอ LED ผ่านช่องทางใดได้บ้าง?
ผู้ประกอบการ SME สามารถเลือกผ่อนชำระผ่านสินเชื่อธุรกิจ ลีสซิ่งทางการเงิน (Financial Lease) หรือการใช้บัตรเครดิตนิติบุคคลและบุคคลธรรมดา ทั้งนี้ขึ้นอยู่กับข้อกำหนดของแต่ละสถาบันทางการเงิน โดยสามารถติดต่อขอใบเสนอราคาเพื่อประเมินวงเงินเบื้องต้นได้
Q: การทำลีสซิ่งจอ LED มีข้อดีทางภาษีอย่างไร?
ค่างวดจากการทำสัญญาเช่าแบบลีสซิ่งสามารถนำไปลงบันทึกเป็นค่าใช้จ่ายในการดำเนินงานของนิติบุคคลได้เต็มจำนวน ช่วยหักลดหย่อนภาษีเงินได้นิติบุคคลในแต่ละรอบบัญชีได้อย่างถูกต้องตามกฎหมาย
Q: ระยะเวลาในการผ่อนชำระจอ LED โดยทั่วไปอยู่ที่กี่เดือน?
ระยะเวลาผ่อนชำระขึ้นอยู่กับเงื่อนไขของบริษัทไฟแนนซ์หรือสถาบันการเงินผู้ให้บริการ โดยทั่วไปมีระยะเวลาตั้งแต่ 12 เดือน ถึง 60 เดือน ขึ้นอยู่กับขนาดโครงการและประวัติทางการเงินของธุรกิจ
Q: การผ่อนจอ LED จำเป็นต้องมีผู้ค้ำประกันหรือไม่?
การพิจารณาผู้ค้ำประกันขึ้นอยู่กับเงื่อนไขของบริษัทไฟแนนซ์หรือธนาคารผู้ให้บริการ กรณีวงเงินไม่สูงมากหรือมีประวัติการเงินที่ดีอาจไม่ต้องใช้ผู้ค้ำประกัน แต่สำหรับโครงการขนาดใหญ่ สถาบันการเงินอาจขอเอกสารค้ำประกันเพิ่มเติม
Q: สามารถรวมค่าติดตั้งและอุปกรณ์เสริมเข้าไปในยอดผ่อนชำระได้หรือไม่?
โดยทั่วไปสถาบันการเงินยินยอมให้รวมค่าอุปกรณ์ โครงสร้างเหล็ก ค่าติดตั้ง และระบบควบคุม เข้าในยอดจัดไฟแนนซ์รวมกันได้ สามารถสอบถามเงื่อนไขได้ที่ช่องทางติดต่อก่อนเริ่มทำสัญญา